El Real Decreto-ley 29/2026, de 6 de octubre, es la norma de vivienda más importante del año y toca de lleno a los propietarios de pisos turísticos y de alquileres de temporada: introduce el IVA del 10% en determinadas estancias cortas, permite a los ayuntamientos recargar el IBI y endurece las reglas del alquiler temporal y por habitaciones. Aquí tienes lo esencial, con enlaces a cada tema.
Resumen rápido
- En vigor desde el 8 de octubre de 2026 (BOE del 7 de octubre) y convalidado el 12 de noviembre por la Diputación Permanente del Congreso.
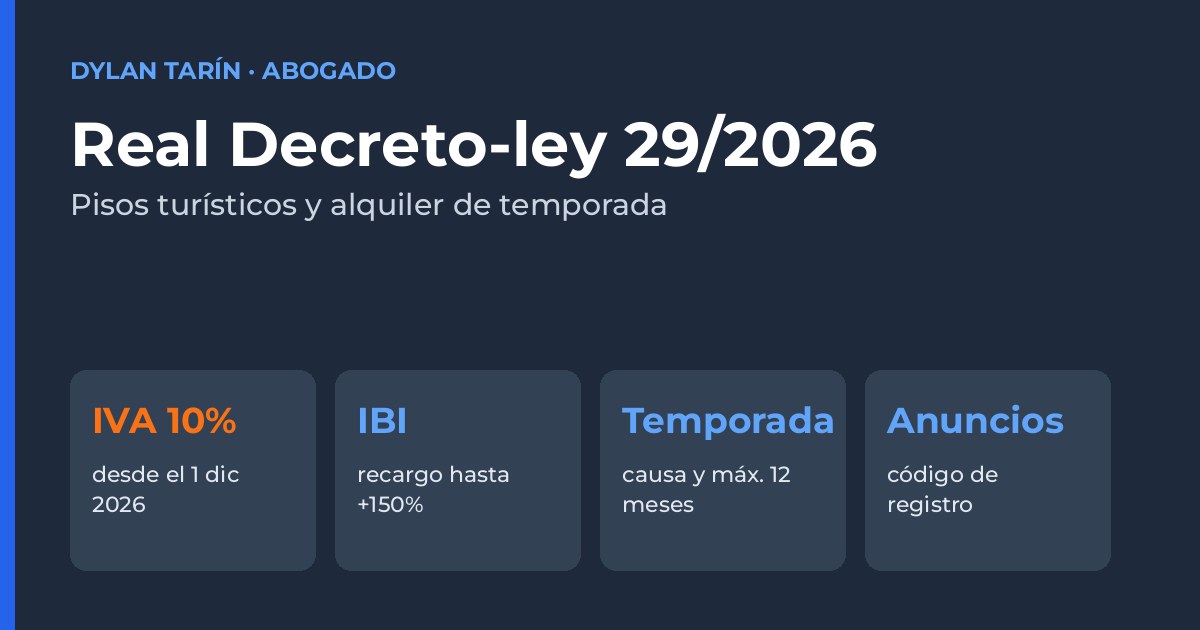
- IVA del 10% desde el 1 de diciembre de 2026 para alquileres amueblados de hasta 30 noches que no sean la vivienda habitual del arrendador.
- IBI: recargo potestativo de hasta el 50% (100% con dos o más inmuebles, 150% con cuatro o más) en zonas tensionadas, si el ayuntamiento lo aprueba.
- Alquiler de temporada: causa real y acreditable, más de 31 días y, por regla general, hasta 12 meses.
- Anuncios: deben mostrar el número o código identificativo cuando exista, como el código autonómico del piso turístico.
IVA del 10% desde el 1 de diciembre de 2026
El artículo 7 modifica la Ley del IVA. Según su texto, dejan de beneficiarse de la exención los arrendamientos de apartamentos o viviendas amueblados cuando el arrendador presta servicios propios de la industria hotelera, o cuando se dan a la vez una estancia no superior a treinta noches y un alojamiento distinto de la vivienda habitual del arrendador. Esos arrendamientos pasan al tipo reducido del 10%. Ambos cambios tienen efectos desde el 1 de diciembre de 2026.
En la práctica, muchos propietarios de pisos turísticos tendrán que repercutir IVA en sus reservas y cumplir las obligaciones de declaración correspondientes. Cómo encaja con la facturación, el IVA soportado o la situación de cada propietario conviene revisarlo con un asesor fiscal antes de esa fecha.
Recargo del IBI para alojamientos turísticos
El artículo 8 habilita a los ayuntamientos de zonas de mercado residencial tensionado a establecer un recargo sobre el IBI de los inmuebles residenciales destinados a alojamiento turístico: hasta el 50% de la cuota líquida, hasta el 100% para titulares de dos o más inmuebles con ese uso y hasta el 150% para titulares de cuatro o más.
El recargo no es automático: cada ayuntamiento debe aprobarlo mediante ordenanza fiscal. Barcelona figura entre los municipios catalanes declarados zona tensionada, así que conviene seguir lo que apruebe el Ayuntamiento.
Alquiler de temporada y por habitaciones
El artículo 3 modifica la Ley de Arrendamientos Urbanos para evitar que el alquiler de temporada encubra necesidades de vivienda permanente. Según el texto, el arrendamiento temporal exige una causa real y acreditable, una duración superior a 31 días y, por regla general, no superior a 12 meses. Si supera ese plazo sin justificación, o se encadenan más de dos contratos consecutivos entre las mismas partes sobre la misma vivienda, se trata como alquiler de vivienda habitual desde el primero. Un contrato temporal sin causa expresa también pasa a considerarse habitual.
En el alquiler por habitaciones, la suma de las rentas no puede superar la renta que tendría el contrato de la vivienda completa, con límites adicionales en zonas tensionadas. Las normas autonómicas sobre estos contratos siguen aplicándose, y Cataluña tiene las suyas. Más detalle en nuestra guía de alquiler de temporada.
Anuncios, plataformas y registro
El artículo 20 obliga a que la publicidad de un alquiler incluya el número, código o título identificativo de la vivienda cuando exista, como los códigos autonómicos o municipales de las viviendas de uso turístico. El decreto también prevé mecanismos para que las plataformas cumplan sus obligaciones de información y de intercambio de datos con la Ventanilla Única Digital de Arrendamientos, con su régimen sancionador, de acuerdo con el Reglamento (UE) 2024/1028.
No confundas esto con el registro único estatal (NRUA): el Tribunal Supremo anuló ese procedimiento en mayo de 2026, y el número que sigue valiendo en los anuncios es el del registro turístico de tu comunidad. Lo explicamos en la guía del registro único.
Qué hacer ahora
- Revisa qué reservas de hasta 30 noches te afectan por el IVA a partir del 1 de diciembre, y ajusta precios y facturación.
- Si usas contratos de temporada, comprueba la causa documentada, la duración y la sucesión de contratos con el mismo inquilino.
- Verifica que tus anuncios muestran el código de registro autonómico correcto.
- Sigue las ordenanzas fiscales de tu municipio por si aprueba el recargo del IBI.
- Si tu licencia está en Barcelona, ten presente el calendario de 2028 (fin de las licencias).
Guías relacionadas
Preguntas frecuentes
¿Desde cuándo se aplica el IVA del 10% al alquiler turístico?
Según el Real Decreto-ley 29/2026, los efectos de la modificación de la Ley del IVA son desde el 1 de diciembre de 2026. Afecta a los alquileres amueblados de hasta 30 noches que no sean la vivienda habitual del arrendador.
¿Es definitivo el decreto?
Fue convalidado por la Diputación Permanente del Congreso el 12 de noviembre de 2026 y el acuerdo se publicó en el BOE del 13 de noviembre, por lo que ya no decae. Aun así, puede ser modificado después por una ley.
¿Mi ayuntamiento aplicará el recargo del IBI?
No es automático. El decreto solo lo permite en zonas de mercado residencial tensionado y cada ayuntamiento debe aprobarlo mediante ordenanza fiscal.
¿Siguen valiendo los contratos de temporada de 11 meses?
Solo si hay una causa real y acreditable de temporalidad, constan por escrito y no se encadenan más de dos contratos con el mismo inquilino. Sin causa expresa, se consideran de vivienda habitual. Cada contrato debe revisarse.
¿Sigue siendo obligatorio el registro único estatal?
No. El Tribunal Supremo anuló ese procedimiento en mayo de 2026. Los anuncios deben mostrar el código identificativo que corresponda, como el autonómico en los pisos turísticos.
¿Afecta al fin de las licencias de Barcelona en 2028?
No cambia ese calendario, que depende del Decret llei 3/2023 y de la decisión municipal de no renovar. Sí añade obligaciones fiscales mientras sigas operando.