El Reial decret llei 29/2026, de 6 d'octubre, és la norma d'habitatge més important de l'any i afecta de ple els propietaris de pisos turístics i de lloguers de temporada: introdueix l'IVA del 10% en determinades estades curtes, permet als ajuntaments recarregar l'IBI i endureix les regles del lloguer temporal i per habitacions. Aquí tens l'essencial, amb enllaços a cada tema.
Resum ràpid
- En vigor des del 8 d'octubre de 2026 (BOE del 7 d'octubre) i convalidat el 12 de novembre per la Diputació Permanent del Congrés.
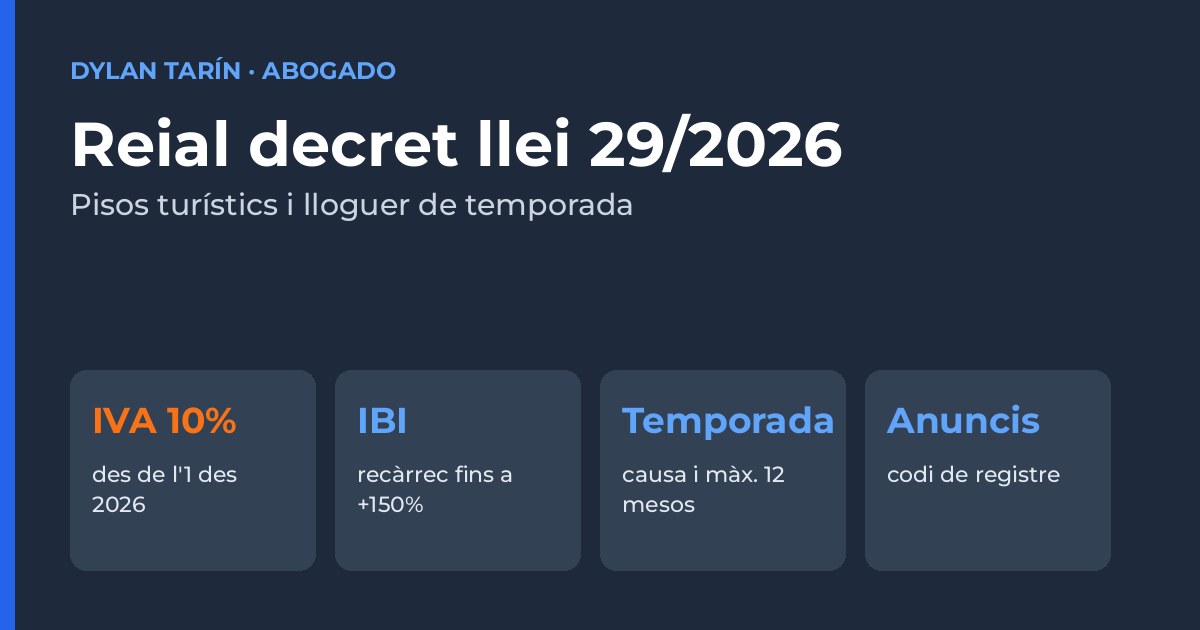
- IVA del 10% des de l'1 de desembre de 2026 per a lloguers amoblats de fins a 30 nits que no siguin l'habitatge habitual de l'arrendador.
- IBI: recàrrec potestatiu de fins al 50% (100% amb dos o més immobles, 150% amb quatre o més) en zones tensades, si l'ajuntament l'aprova.
- Lloguer de temporada: causa real i acreditable, més de 31 dies i, per regla general, fins a 12 mesos.
- Anuncis: han de mostrar el número o codi identificatiu quan existeixi, com el codi autonòmic del pis turístic.
IVA del 10% des de l'1 de desembre de 2026
L'article 7 modifica la Llei de l'IVA. Segons el seu text, deixen de beneficiar-se de l'exempció els arrendaments d'apartaments o habitatges amoblats quan l'arrendador presta serveis propis de la indústria hotelera, o quan es donen alhora una estada no superior a trenta nits i un allotjament diferent de l'habitatge habitual de l'arrendador. Aquests arrendaments passen al tipus reduït del 10%. Tots dos canvis tenen efectes des de l'1 de desembre de 2026.
A la pràctica, molts propietaris de pisos turístics hauran de repercutir IVA en les seves reserves i complir les obligacions de declaració corresponents. Com encaixa amb la facturació, l'IVA suportat o la situació de cada propietari convé revisar-ho amb un assessor fiscal abans d'aquesta data.
Recàrrec de l'IBI per a allotjaments turístics
L'article 8 habilita els ajuntaments de zones de mercat residencial tensat a establir un recàrrec sobre l'IBI dels immobles residencials destinats a allotjament turístic: fins al 50% de la quota líquida, fins al 100% per a titulars de dos o més immobles amb aquest ús i fins al 150% per a titulars de quatre o més.
El recàrrec no és automàtic: cada ajuntament l'ha d'aprovar mitjançant ordenança fiscal. Barcelona figura entre els municipis catalans declarats zona tensada, de manera que convé seguir el que aprovi l'Ajuntament.
Lloguer de temporada i per habitacions
L'article 3 modifica la Llei d'arrendaments urbans per evitar que el lloguer de temporada encobreixi necessitats d'habitatge permanent. Segons el text, l'arrendament temporal exigeix una causa real i acreditable, una durada superior a 31 dies i, per regla general, no superior a 12 mesos. Si supera aquest termini sense justificació, o s'encadenen més de dos contractes consecutius entre les mateixes parts sobre el mateix habitatge, es tracta com a lloguer d'habitatge habitual des del primer. Un contracte temporal sense causa expressa també passa a considerar-se habitual.
En el lloguer per habitacions, la suma de les rendes no pot superar la renda que tindria el contracte de l'habitatge complet, amb límits addicionals en zones tensades. Les normes autonòmiques sobre aquests contractes continuen aplicant-se, i Catalunya té les seves. Més detall a la nostra guia de lloguer de temporada.
Anuncis, plataformes i registre
L'article 20 obliga que la publicitat d'un lloguer inclogui el número, codi o títol identificatiu de l'habitatge quan existeixi, com els codis autonòmics o municipals dels habitatges d'ús turístic. El decret també preveu mecanismes perquè les plataformes compleixin les seves obligacions d'informació i d'intercanvi de dades amb la Finestreta Única Digital d'Arrendaments, amb el seu règim sancionador, d'acord amb el Reglament (UE) 2024/1028.
No ho confonguis amb el registre únic estatal (NRUA): el Tribunal Suprem va anul·lar aquest procediment el maig de 2026, i el número que continua valent als anuncis és el del registre turístic de la teva comunitat. Ho expliquem a la guia del registre únic.
Què fer ara
- Revisa quines reserves de fins a 30 nits t'afecten per l'IVA a partir de l'1 de desembre, i ajusta preus i facturació.
- Si uses contractes de temporada, comprova la causa documentada, la durada i la successió de contractes amb el mateix inquilí.
- Verifica que els teus anuncis mostren el codi de registre autonòmic correcte.
- Segueix les ordenances fiscals del teu municipi per si aprova el recàrrec de l'IBI.
- Si la teva llicència és a Barcelona, tingues present el calendari de 2028 (fi de les llicències).
Guies relacionades
Preguntes freqüents
Des de quan s'aplica l'IVA del 10% al lloguer turístic?
Segons el Reial decret llei 29/2026, els efectes de la modificació de la Llei de l'IVA són des de l'1 de desembre de 2026. Afecta els lloguers amoblats de fins a 30 nits que no siguin l'habitatge habitual de l'arrendador.
És definitiu el decret?
Va ser convalidat per la Diputació Permanent del Congrés el 12 de novembre de 2026 i l'acord es va publicar al BOE del 13 de novembre, de manera que ja no decau. Tot i això, pot ser modificat després per una llei.
El meu ajuntament aplicarà el recàrrec de l'IBI?
No és automàtic. El decret només ho permet en zones de mercat residencial tensat i cada ajuntament ho ha d'aprovar mitjançant ordenança fiscal.
Continuen valent els contractes de temporada d'11 mesos?
Només si hi ha una causa real i acreditable de temporalitat, consten per escrit i no s'encadenen més de dos contractes amb el mateix inquilí. Sense causa expressa, es consideren d'habitatge habitual. Cada contracte s'ha de revisar.
Continua sent obligatori el registre únic estatal?
No. El Tribunal Suprem va anul·lar aquest procediment el maig de 2026. Els anuncis han de mostrar el codi identificatiu que correspongui, com l'autonòmic en els pisos turístics.
Afecta la fi de les llicències de Barcelona el 2028?
No canvia aquest calendari, que depèn del Decret llei 3/2023 i de la decisió municipal de no renovar. Sí que afegeix obligacions fiscals mentre continuïs operant.